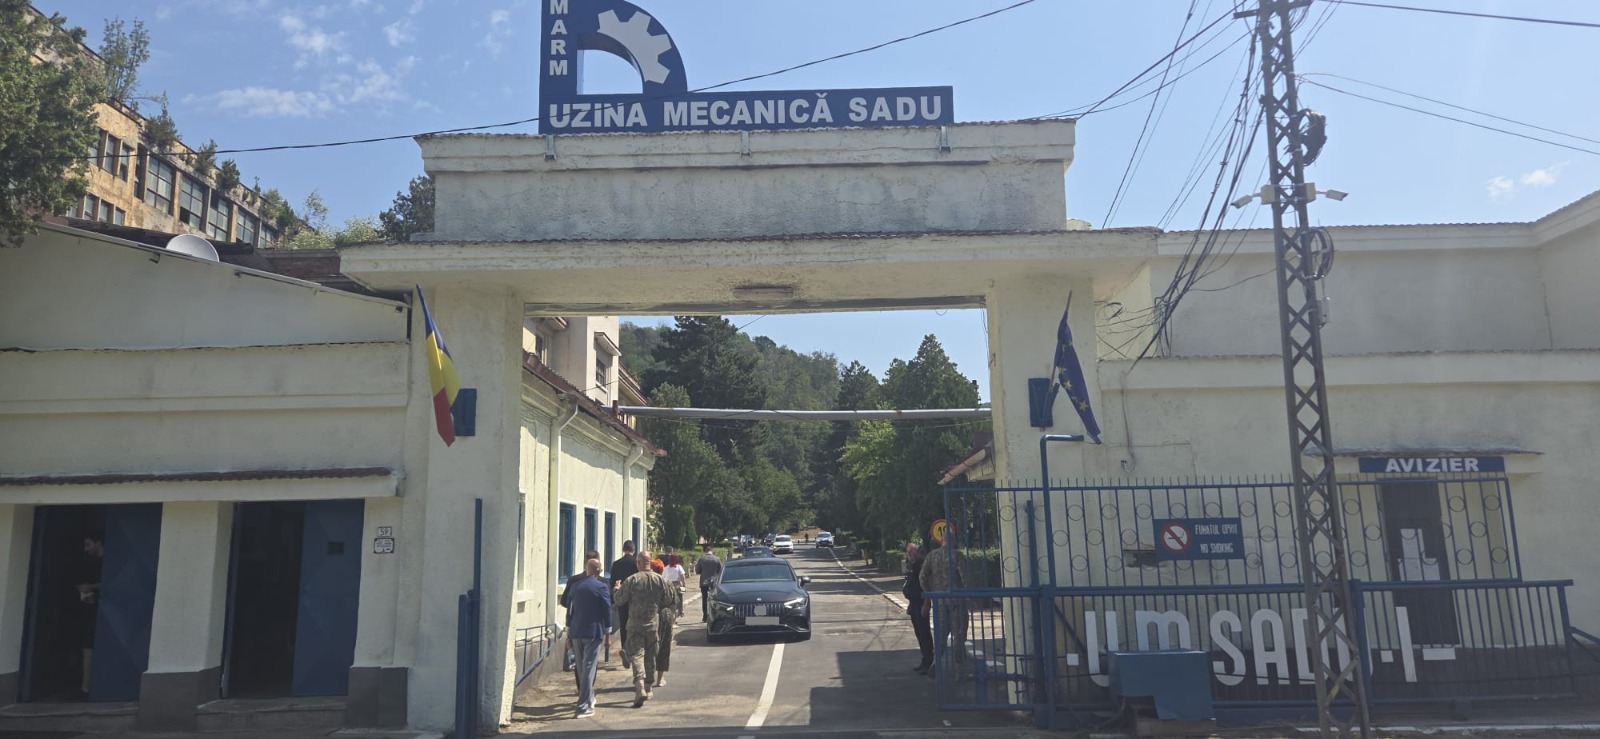
Curtea de Conturi a găsit la Uzina Mecanică (UM) Sadu cheltuieli de milioane de lei făcute peste limitele legale, plăți restante cu peste 16 milioane de lei peste plafonul aprobat, contracte încheiate la prețuri sub costul de producție, avansuri acordate fără suficiente garanții și utilizarea nelegală a unor fonduri de la bugetul de stat.
Raportul Curții de Conturi la uzina de armament de la Bumbești Jiu, pentru anul 2024, publicat în urmă cu două zile, identifică o serie de vulnerabilități în modul în care au fost gestionate cheltuielile, contractele comerciale, patrimoniul și banii proveniți de la bugetul de stat. Înainte de a intra în detaliile constatărilor, raportul prezintă radiografia financiară a societății. În 2024, Uzina Mecanică Sadu a înregistrat un rezultat brut negativ de 24.629.396 de lei. Pierderea fiscală a fost de 11.450.713 lei. În același timp, societatea avea obligații fiscale restante, contribuții și impozite locale în valoare de 61.396.680 de lei, la care se adăugau accesorii de 53.880.427 de lei. Așadar, numai obligațiile restante și accesoriile aferente depășeau 115 milioane de lei.
Una dintre primele constatări ale Curții de Conturi privește cheltuielile efectuate înainte de aprobarea bugetului. În lunile ianuarie, martie și aprilie 2024, societatea a făcut cheltuieli peste limitele lunare prevăzute de Ordonanța Guvernului nr. 26/2013. Depășirea totală a fost de 6.287.600 de lei. Până la aprobarea bugetului anual, societatea trebuia să se încadreze în limitele lunare prevăzute de lege. În schimb, în perioada ianuarie-aprilie 2024, au fost efectuate cheltuieli totale de 28,347 milioane de lei, peste limitele legale aplicabile. Problema nu s-a oprit la primele luni ale anului. În execuția bugetului pe 2024, societatea a realizat doar 80,60% din veniturile totale bugetate. Cheltuielile, însă, nu au fost reduse proporțional. Dimpotrivă, acestea au ajuns la 107,10% din bugetul aprobat. Bugetul aprobat prevedea un nivel anual al plăților restante de 100 de milioane de lei. În execuție au fost înregistrate 116,432 milioane de lei, diferența fiind de 16,432 milioane de lei. Cu alte cuvinte, într-un an în care veniturile au rămas mult sub nivelul programat, cheltuielile au continuat la un nivel care a împins societatea și mai mult în zona restanțelor.
Una dintre cele mai grave constatări ale raportului privește activitatea comercială. Curtea de Conturi vorbește despre „încheierea unor contracte comerciale la preţuri inferioare costurilor efective”. Auditorii spun că au identificat deficiențe în fundamentarea costurilor de producție și în stabilirea prețurilor de ofertare și contractare pentru unele contracte cu parteneri externi. Mai exact, societatea a acceptat prețuri de livrare inferioare costului total de producție și vânzare. „Societatea a derulat relaţii comerciale neprofitabile, cu impact negativ asupra rezultatului patrimonial şi asupra patrimoniului acesteia”, se arată în raport. Pentru un contract analizat, pierderea a fost de 2.434.509 lei. La această sumă s-au adăugat 424.997 de lei, reprezentând comisionul mandatarului, cheltuială care nu a fost acoperită prin veniturile obținute. În total, aproape 2,86 milioane de lei în pierdere și costuri neacoperite. Reprezentanții Curții de Conturi avertizează că situația poate indica un risc mai larg și cer „extinderea verificărilor asupra contractelor comerciale încheiate cu parteneri externi”, pentru identificarea tuturor situațiilor în care au fost acceptate prețuri sub costul total de producție și vânzare.
Bani publici pentru salarii, folosiți nelegal
Un alt capitol important privește relația cu un furnizor de materii prime. Raportul descrie o situație în care avansurile nu erau regularizate la timp, însă societatea continua să lanseze comenzi și să achite noi avansuri. În cazul unei comenzi din 2023, Uzina plătise un avans de 195.781,12 lei. Deși au urmat nouă livrări de materie primă, avansul a fost regularizat abia odată cu ultimele cantități livrate în mai 2024.
O altă constatare privește bugetul de stat și este legată de fondurile acordate industriei naționale de apărare. Curtea de Conturi a stabilit că UM Sadu a utilizat nelegal 133.897 de lei din fondurile acordate de la bugetul de stat. Banii erau destinați anumitor categorii de personal din industria de apărare, în condițiile prevăzute de Legea nr. 232/2016 și HG nr. 174/2017. Auditorii au constatat că, din aceste fonduri, au fost plătite și salariile unor angajați ale căror activități nu erau „indisolubil legate de producţia sau comerţul cu muniţie”, precum auditor sau consilieri juridici. Valoarea brută a acestor drepturi salariale a fost de 130.951 de lei, la care s-au adăugat 2.946 de lei contribuția asiguratorie de muncă. Curtea de Conturi arată că responsabilitatea pentru confirmarea realității, regularității și legalității operațiunilor din deconturile justificative revenea conducerii executive, și recomandă recuperarea banilor și restituirea lor la bugetul de stat, împreună cu dobânzile și penalitățile aferente.
Patrimoniu subevaluat și amortizări neînregistrate
Nici evidența patrimoniului nu a scăpat de observațiile auditorilor. Curtea de Conturi a constatat că nu fusese înregistrată integral amortizarea pentru toate activele fixe și că pentru unele active utilizate în producție nu fusese stabilită valoarea evaluată. În timpul auditului, recalcularea amortizării a dus la majorarea cheltuielilor cu 332.721 de lei. Auditorii explică faptul că, prin neînregistrarea cheltuielilor cu amortizarea, nu fusese reflectată pierderea aferentă, iar prin neevaluarea unor active fixe, patrimoniul nu era prezentat la valoarea reală. Curtea de Conturi a identificat și plăți pentru servicii medicale și mentenanță, efectuate nelegal. Pentru serviciile medicale, societatea avea contract pentru 653 de salariați, în timp ce numărul mediu în 2024 fusese de 598. Și în cazul mentenanței IT, contractul prevedea 50 de echipamente, în timp ce în evidența contabilă figurau 35.
Concluzia raportului este una „cu rezerve” și a stabilit termene de remediere, până la 31 decembrie 2026.